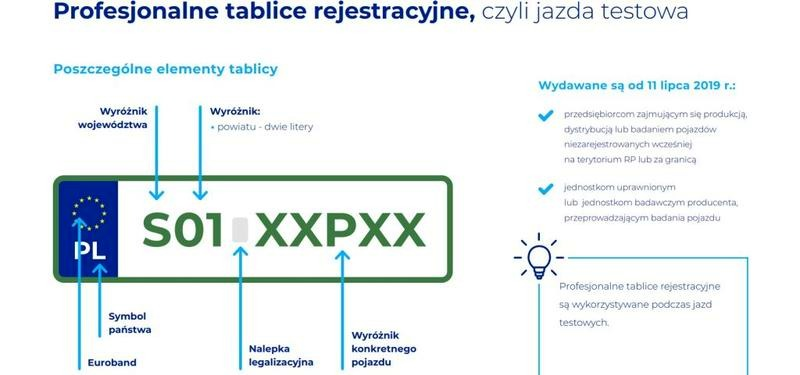
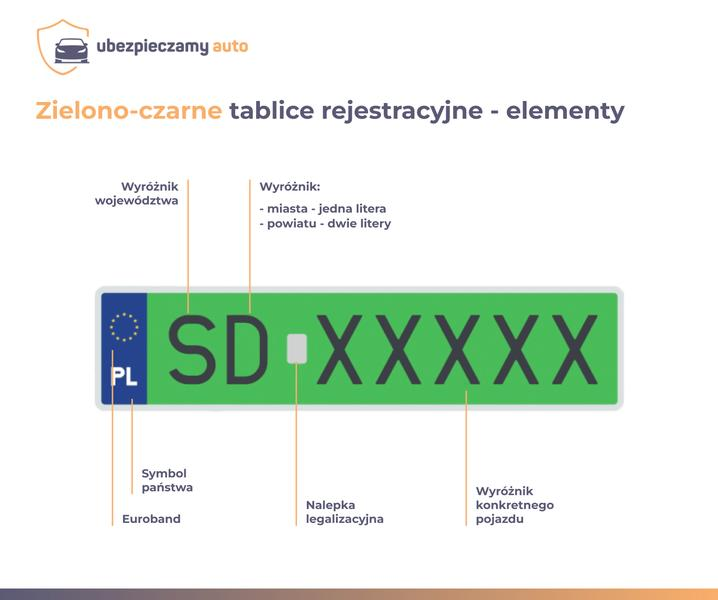
Kiedy dostrzegam samochód z tablicą rejestracyjną oznaczoną literami KNT, często zastanawiam się, co te litery oznaczają. KNT zgodnie z polskim prawodawstwem symbolizuje karę, jaką Ubezpieczeniowy Fundusz Gwarancyjny (UFG) nałoży na właściciela pojazdu bez ważnego ubezpieczenia OC. Dla mnie oraz wielu kierowców to ostrzeżenie, że jazda bez ubezpieczenia to poważna sprawa, która może wiązać się z ryzykiem finansowym od 1120 zł do 5600 zł, w zależności od długości braku OC.
- KNT na tablicy rejestracyjnej oznacza karę za brak ważnego ubezpieczenia OC nałożoną przez UFG.
- Kary za brak ubezpieczenia w 2026 roku pozostają na poziomie z lat ubiegłych, wynosząc od 1120 zł do 5600 zł w zależności od czasu braku OC.
- UFG korzysta z automatycznych systemów do identyfikacji pojazdów bez ubezpieczenia.
- Bezpieczeństwo na drodze wymaga aktualnego ubezpieczenia OC, które chroni przed finansowymi konsekwencjami zdarzeń drogowych.
- Można uniknąć kar poprzez regularne sprawdzanie ważności polisy, oraz korzystanie z aplikacji takich jak mObywatel.
- W przypadku zakupu używanego pojazdu, ważne jest, aby nowy właściciel miał bieżące ubezpieczenie lub odpowiednio je wykupił.
- Właściciele pojazdów mogą korzystać z automatycznych przypomnień o kończących się polisach, aby uniknąć przerw w ubezpieczeniu.
- Brak ubezpieczenia OC przy sprzedaży samochodu skutkuje karami oraz problemami prawnymi, gdy nowy właściciel spowoduje wypadek.
Ten trend dotyczy nie tylko kierowców indywidualnych, ale również osób mogących trafić na masowe kary. UFG korzysta z zautomatyzowanych systemów, które analizują bazy danych i łatwo identyfikują pojazdy bez ubezpieczenia. W 2026 roku kary za brak OC dla samochodów osobowych pozostaną na poziomie z lat ubiegłych. Właściciele muszą regularnie odnawiać polisy, aby uniknąć wezwań do zapłaty, które zepsują każdemu dzień.
Bezpieczeństwo na drodze: Jak KNT przypomina o odpowiedzialności kierowców
Dla mnie tablice rejestracyjne z oznaczeniem KNT to nie tylko informacja o karze, ale także istotny sygnał do działania. To przypomnienie, że ubezpieczenie odpowiedzialności cywilnej jest kluczowe dla bezpieczeństwa na drodze. Widząc KNT, myślę, jak łatwo można uniknąć problemów i czuć się pewnie za kierownicą. Ubezpieczenie OC chroni nas przed finansowymi skutkami zdarzeń drogowych, a jego brak to gra przeciwko sobie.
Jako kierowca mam świadomość pełnienia obowiązków i ponoszenia odpowiedzialności za swoje decyzje. Przed każdą podróżą upewniam się, że moje OC jest aktualne. Korzystam z aplikacji takich jak mObywatel, aby szybko sprawdzić status swojego ubezpieczenia. W ten sposób, zamiast ryzykować karę, mogę skupić się na tym, co najważniejsze – bezpiecznej jeździe i cieszeniu się podróżami.
KNT na rejestracji: źródła i sposoby uniknięcia kary
W tej liście przedstawiam kluczowe kroki, które pomogą Ci zrozumieć pochodzenie oznaczenia "KNT" na tablicy rejestracyjnej oraz skutecznie unikać kar związanych z brakiem ubezpieczenia OC. Właściwe zrozumienie przepisów i systematyczna kontrola dokumentów pozwolą Ci uniknąć problemów.
- Sprawdź ważność ubezpieczenia OC swojego pojazdu: Możesz to zrobić za pomocą aplikacji mObywatel lub przez E-usługę Historia Pojazdu. Wystarczy podać numer rejestracyjny, VIN oraz datę wydania dowodu rejestracyjnego, aby szybko dowiedzieć się, czy posiadasz aktualną polisę.
- Upewnij się co do ciągłości ubezpieczenia przy zakupie pojazdu: Po zakupie auta nowy właściciel musi ubezpieczyć pojazd. Sprawdź, czy poprzedni właściciel miał ważną polisę OC i przekazał Ci dokumenty. W przeciwnym razie szybko wykup swoje ubezpieczenie.
- Zainwestuj w automatyczne przypomnienia o kończących się polisach: Skorzystaj z opcji automatycznych przypomnień od towarzystw ubezpieczeniowych. To pomoże Ci terminowo odnawiać polisę, unikając przerw w ubezpieczeniu i związanych z nimi kar.
- Poznaj informacje o mandatach i karach za brak OC: Znajomość stawek kar, które rosły wraz z aktualną wysokością pensji minimalnej, jest kluczowa. Kary mogą wynosić od 190 zł do nawet 8400 zł w zależności od okresu braku polisy. Świadomość tych kwot pozwoli Ci lepiej planować wydatki i unikać nieprzyjemności.
- Analizuj zmiany w przepisach prawnych: Regularnie śledź zmiany w przepisach dotyczących ubezpieczeń komunikacyjnych. Dzięki temu będziesz świadomy swoich praw i obowiązków, co wpłynie na Twoje decyzje dotyczące ubezpieczenia.
Jak legalnie sprawdzić ważność OC swojego pojazdu?
Oto lista skutecznych metod na legalne sprawdzenie ważności ubezpieczenia OC swojego pojazdu. Każdy sposób dostarcza potrzebnych informacji, aby uporządkować sprawy związane z ubezpieczeniem.
- Użycie strony UFG - Ubezpieczeniowy Fundusz Gwarancyjny (UFG) pozwala na sprawdzenie stanu ubezpieczenia OC konkretnego pojazdu. Podaj numer rejestracyjny, identyfikator VIN oraz datę, na którą chcesz sprawdzić ważność OC.
- Wykorzystanie aplikacji mObywatel - Dzięki tej aplikacji szybko uzyskasz dostęp do informacji o swoich pojazdach, w tym o ważności OC oraz terminach badań technicznych. Po zalogowaniu znajdziesz odpowiednią sekcję.
- Kontakt z ubezpieczycielem - Jeśli masz polisy w konkretnej firmie, skontaktuj się z biurem obsługi klienta. Podaj dane pojazdu, a otrzymasz informacje o aktywności swojego OC.
- Sprawdzenie dokumentów pojazdu - Regularnie kontroluj dokumentację swojego pojazdu. Na polisie OC znajdziesz daty rozpoczęcia i zakończenia umowy, co umożliwi łatwą weryfikację jej ważności.
Jakie kary grożą za brak ubezpieczenia OC w 2026 roku?
Jako właściciel samochodu z pewnością rozumiesz, jak kluczowe jest posiadanie ubezpieczenia OC. To obowiązkowa polisa, która chroni przed finansowymi skutkami zdarzeń drogowych. Co naprawdę się stanie, gdy nie masz ważnego ubezpieczenia? W 2023 roku brak OC wiąże się z wysokimi karami, dlatego warto dokładnie przeanalizować tę kwestię.
Ubezpieczeniowy Fundusz Gwarancyjny (UFG) ustala kary za brak ważnego OC w zależności od czasu jego nieposiadania. Na przykład, jeżeli nie masz OC przez maksymalnie 3 dni, kara wynosi około 1200 złotych dla samochodów osobowych. Jeśli natomiast brak ubezpieczenia trwa od 4 do 14 dni, musisz liczyć się z karą około 3000 złotych. W przypadku gdy nie masz OC dłużej niż 14 dni, kara dochodzi niemal do 6000 złotych.
Te stawki dotyczą głównie samochodów osobowych. W przypadku samochodów ciężarowych kary są jeszcze wyższe. Na przykład, właściciel ciężarówki bez OC do 3 dni zapłaci około 1800 złotych, a gdy okres bez ubezpieczenia przekroczy 14 dni, kara wynosi już około 9000 złotych. To pokazuje, że brak ubezpieczenia niesie za sobą nie tylko konsekwencje prawne, ale również ogromne ryzyko finansowe.
Jak unikać kar sięgających nawet 1000 złotych za brak OC?
Jeśli chodzi o motocykle czy quady, kary również mogą krzywdzić portfel, choć są niższe. Na przykład, motocyklista, który nie ma OC dłużej niż 14 dni, może otrzymać karę bliską 1000 złotych. Dlatego warto zadbać o aktualność ubezpieczenia, ponieważ nawet chwilowy brak ochrony finansowej może mieć poważne konsekwencje.
Aby uniknąć kar, systematyczne odnawianie polisy OC jest najlepszym rozwiązaniem. Sprawdzaj terminy i korzystaj z aplikacji mobilnych, które przypomną o kończącym się ubezpieczeniu. Jeśli planujesz sprzedaż samochodu, pomyśl, aby nowy właściciel był świadomy obowiązku kontynuacji ubezpieczenia. Rozważ również sprzedaż pojazdu do skupu samochodów, co pozwoli uniknąć problemów z brakiem OC oraz zyskać dodatkową gotówkę.
Czy wiesz, że w przypadku przestoju w eksploatacji pojazdu, kierowcy mogą skorzystać z tzw. "ubezpieczenia OC na czas postoju", co pozwala na zawieszenie polisy, a tym samym uniknięcie niepotrzebnych kosztów związanych z brakiem ubezpieczenia? To szczególnie ważne, gdy planujesz dłuższy czas nieużywania pojazdu.
Z jakimi konsekwencjami wiąże się brak OC przy sprzedaży samochodu?
Brak ważnego ubezpieczenia OC przy sprzedaży samochodu to poważna sprawa, która może przynieść duże problemy. Decydując się na sprzedaż, pamiętajmy, że obowiązek ubezpieczenia przypada na kupującego. Jednakże, jeśli sprzedaż następuje w momencie wygaśnięcia polisy lub jej braku, narażamy się na kary finansowe. Współczesne przepisy są surowe, a Ubezpieczeniowy Fundusz Gwarancyjny ściśle monitoruje ciągłość ubezpieczeń. W rezultacie sprzedaż auta bez aktywnej polisy OC prowadzi do możliwych strat finansowych.
Kara za brak OC różni się w zależności od długości okresu bez ważnej polisy. Na przykład, jeśli nie posiadaliśmy ubezpieczenia przez zaledwie dwa dni, możemy otrzymać karę w wysokości około 1 200 złotych. W przypadku dwóch tygodni bez OC, kara wzrasta do nawet 3 200 złotych. Natomiast przy braku ubezpieczenia powyżej 14 dni, kwota ta sięga nawet 6 000 złotych. Takie koszty mogą znacząco osłabić naszą sytuację finansową.
Wysokie kary finansowe i ryzyko wypadku przy braku ubezpieczenia OC
Sytuacja komplikuje się, jeśli nowy właściciel pojazdu spowoduje wypadek. Wówczas UFG może nałożyć na nas obowiązek pokrycia szkód. To nieprzyjemne, a dodatkowe zmartwienia w takim przypadku nikomu się nie przydadzą. Dlatego warto zapewnić, aby polisa była zawsze aktualna, nawet podczas sprzedaży auta. Utrzymanie ciągłości ubezpieczenia to klucz do uniknięcia poważnych problemów finansowych.
Brak ubezpieczenia OC obciąża nie tylko naszą kieszeń, ale także zakłóca proces sprzedaży. Kupujący może zachować ostrożność, gdy dowie się, że sprzedawca nie spełnia obowiązków ubezpieczeniowych, co często kończy się rezygnacją z transakcji. Dlatego przed sprzedażą upewnijmy się, że nasza polisa OC jest aktywna lub podejmijmy szybkie kroki w celu jej przywrócenia. Pamiętajmy: lepiej zapobiegać niż leczyć!
Ciekawostką jest, że brak ubezpieczenia OC na dzień sprzedaży pojazdu może skutkować nie tylko wysokimi karami finansowymi, ale również poważnymi problemami prawnymi, gdyż sprzedawca zostaje odpowiedzialny za wszelkie szkody wyrządzone przez nowego właściciela w momencie, gdy auto nie miało ważnej polisy.
Źródła:
- https://auto-skup24h.pl/co-grozi-za-brak-oc/
- https://www.uniqa.pl/porady-komunikacja/jak-sprawdzic-ubezpieczenie-samochodu/
FAQ - Najczęściej zadawane pytania
Co oznacza oznaczenie KNT na tablicy rejestracyjnej w Polsce?KNT symbolizuje karę, jaką Ubezpieczeniowy Fundusz Gwarancyjny (UFG) może nałożyć na właściciela pojazdu bez ważnego ubezpieczenia OC. To ostrzeżenie, że jazda bez ubezpieczenia może wiązać się z poważnymi ryzykami finansowymi.
Jakie kary są związane z brakiem ubezpieczenia OC w 2026 roku?Kary za brak ubezpieczenia OC w 2026 roku pozostaną na poziomie z lat ubiegłych i mogą wynosić od 1120 zł do 5600 zł w zależności od długości braku polisy. W przypadku pojazdów ciężarowych kary mogą być jeszcze wyższe.
Jak można sprawdzić ważność ubezpieczenia OC swojego pojazdu?Można to zrobić za pomocą aplikacji mObywatel lub korzystając z E-usługi Historia Pojazdu, podając numer rejestracyjny i VIN. Alternatywnie, można skontaktować się z ubezpieczycielem lub sprawdzić dokumenty pojazdu.
Jak uniknąć kar za brak ubezpieczenia OC?Aby uniknąć kar, warto systematycznie odnawiać polisę OC i korzystać z automatycznych przypomnień od towarzystw ubezpieczeniowych. Regularne sprawdzanie statusu ubezpieczenia również pomoże w uniknięciu problemów.
Jakie mogą być konsekwencje braku OC przy sprzedaży samochodu?Brak ważnego ubezpieczenia OC przy sprzedaży samochodu może skutkować karami finansowymi oraz odpowiedzialnością za szkody wyrządzone przez nowego właściciela. Sprzedaż auta bez aktywnej polisy OC prowadzi do potencjalnych strat finansowych.